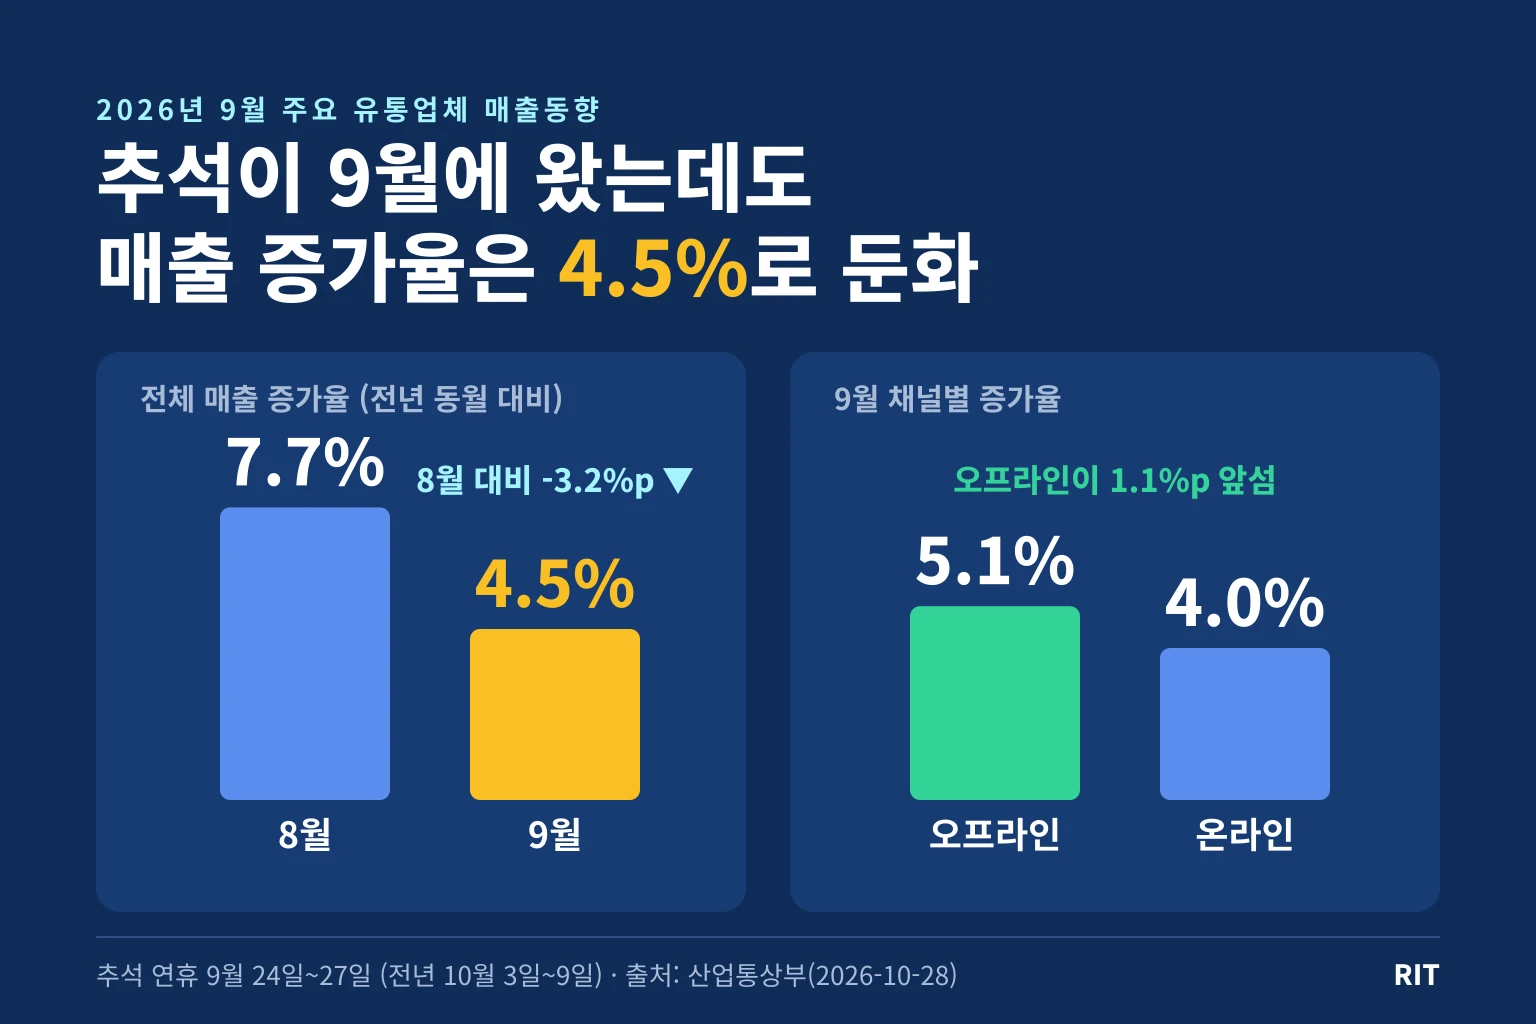
산업통상부가 10월 28일 발표한 9월 주요 유통업체 매출은 전년 대비 4.5% 늘어 약 17.1조원으로 추정된다. 추석 연휴가 9월 24~27일로 앞당겨졌는데도 증가율은 8월 7.7%보다 낮았고, 온라인이 9.3%에서 4.0%로 꺾이며 오프라인(5.1%)이 온라인을 앞섰다. 다만 온라인은 지난해 9월 기저가 높았고, 8~9월을 합치면 증가율은 약 6%대다.
2026년 9월 주요 유통업체 매출 증가율 — 추석이 9월에 들어왔는데도 8월보다 둔화 (출처: 산업통상부 2026-10-28 발표 기반 자체 제작)
산업통상부가 10월 28일 발표한 2026년 9월 주요 유통업체 매출은 지난해 같은 달보다 4.5% 증가했다. 오프라인은 5.1%, 온라인은 4.0% 늘어 오프라인 증가율이 온라인을 앞섰다. 조사 대상은 오프라인 15개, 온라인 11개 등 26개사다.
올해 추석 연휴는 9월 24일부터 27일까지로, 지난해 10월 3일부터 9일까지보다 앞당겨졌다. 산업통상부는 선물세트와 제수용품 판매가 늘어난 것을 9월 증가 요인으로 설명했다. 그런데도 증가율은 8월(7.7%)보다 3.2%포인트 낮아졌다.
지난 8월 분석에서는 9월 증가율이 추석 본수요로 높아질 가능성이 있다고 짚었는데, 실제 결과는 반대였다. 어디서 힘이 빠졌는지, 그리고 그 둔화가 얼마나 진짜인지를 나눠서 본다.
7~9월 흐름, 온라인이 증가율을 끌어내렸다
구분
7월
8월
9월
8월 대비
전체
+6.4%
+7.7%
+4.5%
-3.2%p
오프라인
+3.2%
+5.4%
+5.1%
-0.3%p
온라인
+8.5%
+9.3%
+4.0%
-5.3%p
대형마트
-11.2%
+4.5%
+4.0%
-0.5%p
백화점
+17.9%
+11.9%
+8.4%
-3.5%p
편의점
+1.1%
+0.8%
+2.9%
+2.1%p
SSM
-2.9%
+5.0%
+5.0%
0.0%p
전체 증가율이 낮아진 가장 큰 이유는 온라인이다. 온라인이 5.3%포인트 낮아졌고, 매출 비중이 59.5%로 가장 커서 전체 증가율을 끌어내리는 힘도 컸다. 오프라인은 8월과 비슷한 수준을 유지했고, 업태 중에서는 편의점만 증가율이 올랐다.
오프라인이 온라인보다 빠르게 늘어난 것은 올해 월별 수치로는 2월(15.2% 대 3.9%), 5월(9.3% 대 8.8%)에 이어 세 번째다.
9월 매출 약 17.1조원 추정, 증가액의 절반 남짓은 온라인
산업통상부는 이번에도 증감률과 업태별 구성비만 공개했고 절대 매출액은 발표하지 않았다. 2025년 9월 전체 매출로 보도된 16조4,000억원(23개사 기준)에 올해 증가율 4.5%를 적용하면 2026년 9월 매출은 약 17조1,400억원으로 추정된다. 산업통상부가 발표한 금액이 아니라 환산 추정치다.
2026년 9월 추정 매출
 = 2025년 9월 매출 약 16.4조원 × 1.045
 = 약 17.14조원
업태
전년 동월 대비
매출 비중
2025년 9월 역산 추정
2026년 9월 추정
추정 증감액
대형마트
+4.0%
9.1%
약 1조5,000억원
약 1조5,600억원
약 +600억원
백화점
+8.4%
14.4%
약 2조2,800억원
약 2조4,700억원
약 +1,910억원
편의점
+2.9%
14.9%
약 2조4,800억원
약 2조5,500억원
약 +720억원
SSM
+5.0%
2.1%
약 3,400억원
약 3,600억원
약 +170억원
온라인
+4.0%
59.5%
약 9조8,000억원
약 10조2,000억원
약 +3,920억원
주: 매출액은 산업통상부의 공식 발표액이 아니라 2025년 9월 보도 총매출 약 16.4조원에 2026년 9월 증감률과 업태별 구성비를 적용한 환산 추정치입니다. 기준 매출과 구성비의 반올림, 조사 대상 변경으로 실제 매출액과 차이가 발생할 수 있습니다.
업태별 증가액을 더하면 약 7,300억원이고, 이 가운데 온라인이 약 3,900억원으로 53% 안팎을 차지한다. 8월에는 증가액 약 1조2,100억원 중 온라인이 약 8,600억원(71%)이었다. 온라인의 기여가 줄고, 그만큼 백화점(약 +1,910억원)과 편의점(약 +720억원) 같은 오프라인의 몫이 커졌다.
다만 이 환산에는 8월과 같은 한계가 있다. 기준 총액 16.4조원은 온라인 비중이 53.8%였던 2025년 발표의 값이고, 이번 발표는 온라인 비중을 59.5%로 제시한다. 2025년 발표 비중대로 나누면 2025년 9월 온라인은 약 8.82조원인데, 위 표의 역산액은 약 9.80조원으로 약 1.0조원 어긋난다(본지 자체 계산). 조사 대상이나 집계 기준이 바뀌었을 가능성이 있어서, 온라인·오프라인 구분 금액은 방향을 보는 용도로만 읽어야 한다. 업태·상품군별 환산표는 주요 유통업체 매출동향 데이터 페이지에 8월분과 함께 정리했다.
온라인 9.3%→4.0%, 지난해 9월 기저를 같이 봐야
온라인 증가율이 5.3%포인트 낮아진 것을 소비 둔화로 단정하기는 이르다. 지난해 9월 온라인 증가율이 유난히 높았기 때문이다. e-나라지표에 기재된 2025년 9월 온라인 증가율은 17.6%로, 8월(9.2%)의 두 배 가까웠다. 2025년 10월 발표 당시 보도는 16.5%로 다소 차이가 있지만 방향은 같다.
지난해와 올해 증가율을 연결한 2년 기준으로 보면 그림이 달라진다.
구분
2025년 9월
2026년 9월
2년 연결값
전체
+9.1%
+4.5%
+14.0%
오프라인
-1.4%
+5.1%
+3.6%
온라인
+17.6%
+4.0%
+22.3%
대형마트
-11.6%
+4.0%
-8.1%
백화점
+4.8%
+8.4%
+13.6%
편의점
+0.6%
+2.9%
+3.5%
SSM
-0.2%
+5.0%
+4.8%
주: 각 연도의 전년 동월 대비 증가율을 수학적으로 연결한 참고값이며 동일 업체의 실제 매출을 이은 값이 아닙니다. 2025년 9월 수치는 e-나라지표 기재치이고, 2025년 10월 발표 당시 보도(전체 7.7%·오프라인 -1.0%·온라인 16.5%·대형마트 -11.7%·편의점 0.9%)와 차이가 있습니다. 당시 수치로 연결하면 전체 12.5%, 온라인 21.2%입니다.
온라인 2년 연결값은 8월 19.4%에서 9월 22.3%로 오히려 높아졌다. 당시 발표 수치로 계산해도 20.8%에서 21.2%로 8월과 비슷하다. 4.0%라는 숫자만 보면 온라인이 꺾인 것 같지만, 기저를 걷어내면 8월 수준의 성장이 이어졌다고 볼 여지가 있다. 2025년 9월 발표 때 헤럴드경제는 '소비쿠폰 효과?'라는 제목을 달았지만, 높은 기저의 원인이 무엇이었는지는 이 글에서 확인하지 못했다.
품목별로 보면 온라인의 식품은 6.7%, 서비스·기타는 10.6%(음식 배달, 여행·문화상품, e쿠폰 포함), 화장품은 7.2%, 아동·유아는 5.8% 늘었다. 반면 가전·전자는 -0.1%, 스포츠는 -2.2%, 패션의류는 -5.1%로 줄었다. 오프라인의 패션/잡화가 7.3% 늘어난 것과 대비되지만, 온라인은 패션의류, 오프라인은 패션/잡화로 품목 구분이 달라 단순 비교는 어렵다.
내가 확인한 범위에서 산업통상부 발표와 보도는 온라인 증가율이 둔화한 원인을 따로 설명하지 않았다. 기저 효과가 가장 눈에 띄는 설명이지만 소비 둔화나 조사 대상 변경의 영향이 섞여 있을 수 있다.
백화점은 3개월 연속 둔화, 대형마트는 낮은 기저에서 증가 유지
백화점은 8.4% 늘었다. 증가율은 6월 22.2%, 7월 17.9%, 8월 11.9%에 이어 9월에도 낮아졌다. 명절 선물세트 영향으로 식품이 13.0% 늘었고, 가을 시즌 수요로 여성캐주얼 15.2%, 남성의류 8.7%가 성장했는데도 그렇다. 식품이 13.0% 늘었는데 전체가 8.4%라면 식품을 뺀 부문의 증가율은 8.4%보다 낮다는 계산이 된다. 8월 15.6%였던 해외유명브랜드 상품군 증가율도 9월에는 6.9%로 낮아졌다.
대형마트는 4.0% 늘어 두 달 연속 증가했다. 식품 4.3%, 가전·완구 5.8%, 의류 11.2%가 늘었고, 6개월간 이어진 구매건수 감소세는 0.5% 증가로 소폭 돌아섰다. 보도에 따르면 객단가도 3.5% 올랐다.
다만 증가 전환을 회복으로 읽기에는 이르다. 2025년 9월 대형마트는 11.6% 감소한 낮은 기준선이었다. 산업통상부는 당시 대형마트 감소를 추석이 9월에서 10월로 옮겨간 영향으로 설명했다. 2년 연결값은 -8.1%로, 올해 9월 대형마트는 2024년 9월보다 약 8% 낮은 수준이다. 2024년 추석 연휴도 9월 중순(16~18일)이어서, 이 비교는 명절이 모두 9월에 있는 두 해를 잇는 값이라 명절 이동 영향이 상대적으로 작다. 8월 연결값(-11.3%)보다는 낫지만 2024년 수준에는 못 미친다.
편의점은 2.9% 늘어 8월(0.8%)보다 나아졌다. 산업통상부는 연휴 기간 간편식을 찾는 1인 가구가 늘어 가공식품이 5.9% 증가한 것을 이유로 들었다. SSM은 추석 제수용품 수요로 농수축산물이 10.0% 늘며 5.0% 증가했다.
상품군별로는 식품이 증가액의 56%
상품군
전년 동월 대비
매출 비중
2026년 9월 추정
추정 증감액
식품
+6.3%
40.5%
약 6조9,400억원
약 +4,110억원
서비스·기타
+7.3%
14.1%
약 2조4,200억원
약 +1,640억원
패션·잡화
+3.1%
10.7%
약 1조8,300억원
약 +550억원
해외 유명 브랜드
+6.9%
4.7%
약 8,100억원
약 +520억원
아동·스포츠
+3.2%
5.2%
약 8,900억원
약 +280억원
생활·가정
+0.8%
13.3%
약 2조2,800억원
약 +180억원
가전·문화
+0.3%
11.5%
약 1조9,700억원
약 +60억원
주: 상품군별 금액은 환산 추정 매출 약 17.14조원에 발표된 상품군별 구성비를 적용한 것으로, 개별 업체의 실제 상품군 매출 합계와 다를 수 있습니다. 구성비 반올림 때문에 업태별 증가액 합계(약 7,300억원)와 상품군별 합계(약 7,350억원)가 일치하지 않습니다.
식품 증가액 약 4,110억원은 상품군별 증가액 합계의 약 56%다. 8월에는 같은 방식으로 계산한 식품의 몫이 약 41%였다. 식품과 서비스·기타를 합치면 증가액의 약 78%가 두 상품군에서 나온 셈이고, 가전·문화(+0.3%)와 생활·가정(+0.8%)은 거의 늘지 않았다. 추석 이동의 효과가 식품에 몰렸다는 해석이 가능한 구조다.
8~9월을 합치면 약 6%, 판단은 10월 이후로
추석 시점이 8월 선물세트 사전판매와 9월 본수요에 걸쳐 있는 만큼, 두 달을 합쳐서 보는 편이 낫다. 2025년 8월 총매출 15.7조원에 7.7%, 9월 16.4조원에 4.5%를 적용해 두 달을 합치면 증가율은 약 6.1%다(본지 자체 계산, 두 달 기준 총액 약 32.1조원이 약 34.0조원으로 늘어난 것으로 추정). 7월 6.4%와 비슷하고, 상반기 7.3%보다는 낮다.
명절 효과가 8월과 9월에 나뉘어 담겼는데도 합산 증가율이 상반기 7.3%를 밑돈다. 다만 지난해 9월의 높은 기저가 함께 작용했을 수 있어, 이 숫자만으로 소비가 둔화됐다고 읽을 수는 없다.
남은 것은 10월이다. 10월은 지난해 7일짜리 추석 연휴가 포함된 달과 비교되므로 대형마트·백화점·SSM 증가율이 크게 떨어질 가능성이 있다. 8~10월 3개월을 합친 수치를 봐야 명절 이동을 걷어낸 흐름이 보인다.
이번 통계는 주요 유통업체 26개사의 경상 매출액을 기준으로 하며, 통계청 소매판매액지수와는 표본과 가격 기준이 다르다. 가격이나 객단가 상승만으로도 매출액은 늘 수 있어서, 이 숫자가 국내 소비 전체의 흐름을 대신해 주지는 않는다.
✦RIT's Insights
추석이 9월에 들어왔는데도 증가율이 8월보다 낮았다는 건, 명절이 끌어올린 힘보다 지난해 높은 기저가 누른 힘이 더 컸다는 쪽에 가깝다. 그래서 온라인 4.0%만 보고 꺾였다고 말하기는 이르고, 나는 이 둔화를 10월 수치에서 한 번 더 확인하려 한다. 10월은 지난해 추석이 낀 기준과 비교돼 숫자가 나쁘게 나올 가능성이 높은데, 그때 8~10월을 묶어 봐야 실제 추세가 드러난다. 내가 볼 지표는 두 가지다. 백화점 증가율이 8%대에서 더 내려가는지, 그리고 대형마트가 명절이 없는 달에도 플러스를 지키는지다.
절대 금액(조원·억원)과 2년 연결값, 8~9월 합산 증가율은 기관이 발표한 값이 아니라 공개된 증감률·구성비로 계산한 환산·추정치이며, 반올림과 표본 변경에 따라 차이가 있을 수 있다. 2025년 9월 증감률은 e-나라지표 기재치와 당시 발표 보도 사이에 차이가 있어 원문을 직접 대조하지 못했다.