현대백화점이 2026년 2분기 백화점 부문에서 역대 최대 매출(6,438억 원, +9.1%)과 영업이익 58.6% 급증을 기록했다. 면세점도 4개 분기 연속 흑자를 이어갔다. 그런데 연결 영업이익은 오히려 8.7% 줄었다 — 범인은 리테일이 아니라 자회사 지누스였다.
8월 5일 현대백화점이 내놓은 2026년 2분기 실적표는 두 개의 서로 다른 기사 제목을 동시에 만들어냈다. 어떤 매체는 "백화점 역대 최대 매출"을, 어떤 매체는 "영업이익 8.7% 감소"를 헤드라인으로 뽑았다. 둘 다 틀리지 않았다. 백화점 부문은 분기 기준 최대 매출을 냈고, 오랫동안 적자에 시달리던 면세점은 4개 분기 연속 흑자를 이어갔다. 그런데 정작 연결 기준 영업이익은 793억 원으로 1년 전보다 8.7% 줄었다. 리테일 두 축이 나란히 반등하는 와중에 전체 숫자는 뒷걸음질친 이 괴리가, 이번 실적에서 가장 먼저 들여다봐야 할 지점이다.
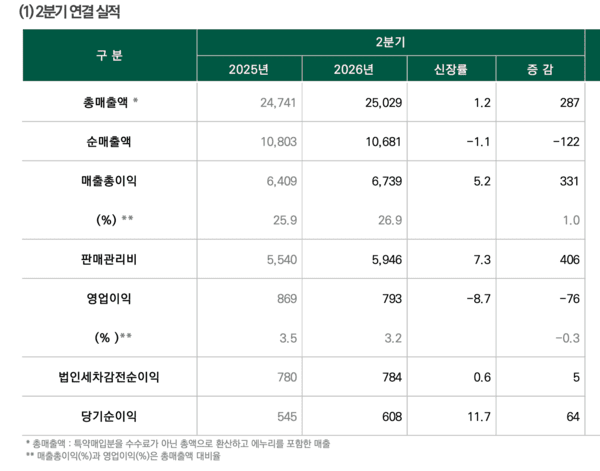
현대백화점이 공시한 2026년 2분기 연결 실적표. 영업이익은 줄었는데 당기순이익은 오히려 늘었다
무슨 일이 있었나 — 백화점은 최대 매출, 면세점은 흑자 전환
백화점 부문의 2분기 순매출은 6,438억 원으로 전년 동기 대비 9.1% 늘며 분기 기준 역대 최대치를 찍었다. 영업이익은 1,101억 원으로 58.6% 급증했다. 상반기 누적으로는 순매출 1조2,764억 원(+8.3%), 영업이익 2,460억 원(+47.7%)으로 반기 기준으로도 최대 실적이다. 명품·워치·주얼리·패션·리빙 등 주력 카테고리가 고르게 성장했고, 그 중심에는 외국인 고객이 있다. 더현대 서울의 외국인 매출은 전년 동기 대비 134% 늘었고, 무역센터점도 131% 증가했다. 두 점포 모두 외국인 매출 비중이 전체의 약 20%까지 올라왔다. 더현대 서울은 초기 중국·일본·미국 관광객 중심에서 아랍에미리트, 카자흐스탄 등으로 방문국이 넓어지며 180여 개국에서 찾는 쇼핑 목적지로 성장했다고 회사는 밝혔다.
면세점 부문(현대면세점)도 반등을 이어갔다. 2분기 순매출은 3,104억 원으로 5.8% 늘었고, 영업이익은 62억 원으로 전년 동기 13억 원 적자에서 흑자로 돌아섰다. 상반기 누적 영업이익도 96억 원 흑자로, 전년 동기 32억 원 적자 대비 확실한 개선이다. 이걸로 지난해 3분기 이후 4개 분기 연속 흑자다. 흑자 전환의 직접적인 계기는 4월 인천국제공항 DF2 구역 운영 개시다. 기존 DF5·DF7에서 취급하던 명품·패션·잡화에 더해 화장품·주류 카테고리를 새로 확보하면서 매출 볼륨이 커졌다.
반면 자회사 지누스는 정반대로 갔다. 2분기 순매출 1,475억 원으로 35.7% 급감했고, 267억 원의 영업손실을 내며 적자 전환했다. 회사 측은 미국 내 소비 위축으로 주요 고객사의 매트리스 수요가 줄었다고 설명했다. 결국 연결 순매출이 1.1%, 연결 영업이익이 8.7% 감소한 건 백화점과 면세점이 아니라 지누스 한 곳의 부진 때문이라는 게 회사와 언론 보도의 공통된 해석이다.
핵심 인사이트 — "흑자 전환"의 체급 차이, 그리고 사라진 영업이익의 행방
면세점의 흑자 전환은 분명 반가운 소식이지만, 숫자를 뜯어보면 아직 체급이 다르다는 게 드러난다. 면세점의 2분기 영업이익률은 62억 원/3,104억 원으로 약 2.0%다. 같은 분기 백화점의 영업이익률은 1,101억 원/6,438억 원으로 약 17.1% — 8배 넘게 차이 난다. "4개 분기 연속 흑자"라는 타이틀은 방향이 맞다는 뜻이지, 아직 백화점만큼 이익을 뽑아내는 사업으로 자리 잡았다는 뜻은 아니다. 게다가 이번 흑자 확대의 동력이 DF2라는 새 매장 면적 확보, 즉 외형 확장이었다는 점도 짚을 필요가 있다. 상반기 영업이익 96억 원에서 2분기 몫이 62억 원이니 1분기는 34억 원 흑자였던 셈인데, 1분기 대비 2분기 이익이 82% 가까이 늘었다는 건 개선 속도 자체는 빠르다는 뜻이다. 다만 이 개선이 외국인 소비 회복이라는 수요 측 요인인지, DF2 편입이라는 공급 측(취급 카테고리 확대) 요인인지는 구분해서 봐야 한다. 회사가 밝힌 흑자 전환 사유가 후자에 가깝다면, 이 추세가 이어지려면 앞으로도 매장 면적이나 카테고리를 계속 늘려야 한다는 뜻이 되고, 이는 백화점의 외국인 매출 증가처럼 기존 매장에서 순수하게 수요가 늘어난 것과는 성격이 다르다.
또 하나 눈에 띄는 대목은 영업이익과 당기순이익의 방향이 엇갈렸다는 점이다. 연결 영업이익은 793억 원으로 8.7% 줄었는데, 법인세차감전순이익은 784억 원(+0.6%), 당기순이익은 608억 원(+11.7%)으로 오히려 늘었다. 본업(영업) 레벨에서는 지누스 손실이 고스란히 반영돼 이익이 줄었지만, 영업외 손익 단계에서 이를 상쇄하고도 남는 개선이 있었다는 뜻이다. 공시상 구체적인 항목까지는 특정되지 않지만, 이 갭 자체가 "연결 영업이익 8.7% 감소"라는 헤드라인만으로 이번 분기를 판단하면 안 되는 이유를 보여준다.
비즈니스 임팩트 — 외국인 관광객이라는 공통분모
이번 실적에서 백화점과 면세점 두 부문을 관통하는 단어는 결국 외국인 고객이다. 더현대 서울·무역센터점의 외국인 매출 130%대 증가와 면세점의 4분기 연속 흑자는 서로 다른 채널에서 같은 트렌드를 반영한 결과다. 회사는 "외국인 고객의 소비가 해외 명품에서 국내 패션·뷰티 브랜드까지 전 상품군으로 확대되고 있다"고 밝혔는데, 이는 외국인 관광객이 더 이상 면세점에서만 지갑을 여는 게 아니라 시내 백화점 매장까지 소비를 넓히고 있다는 뜻이다. 회사가 하반기 실적 개선 동력으로 외국인 고객 확대, 면세점 공항점 성장, 지누스의 신규 ODM 수주를 함께 꼽은 것도 이런 맥락이다. 앞의 두 개는 이미 검증된 성장세의 연장선이고, 뒤의 하나는 아직 확인되지 않은 반등 기대다. 하반기 연결 실적이 다시 개선되려면 백화점·면세점의 순항이 계속되는 것과 별개로, 결국 지누스라는 변수가 얼마나 빨리 진정되느냐에 달려 있다.
현대백화점의 2026년 2분기는 리테일 본업은 역대급인데 전체 실적은 뒷걸음질이라는, 다소 모순된 문장으로 요약된다. 눈여겨봐야 할 건 두 가지다. 면세점의 흑자가 아직 백화점 대비 마진율이 8배 가까이 낮은 초기 단계 반등이라는 점, 그리고 하반기 반등 여부가 이미 검증된 외국인 소비 트렌드가 아니라 아직 불확실한 지누스 회복 속도에 달려 있다는 점이다.
✦RIT's Insights
이번 실적에서 가장 흥미로운 대목은 회사와 언론이 굳이 부문을 쪼개서 설명했다는 사실이다. 보통 실적이 전반적으로 좋으면 연결 기준 숫자를 앞세우고, 나쁘면 개별 부문 탓으로 돌리기 마련인데, 이번엔 정반대로 "본업은 잘하고 있다"는 걸 강조하기 위해 지누스라는 방패를 세운 모양새다. 이건 회사 스스로도 지금 지누스를 리테일 실적과 분리해서 봐줬으면 하는 신호로 읽힌다. 투자·분석 쪽에 있는 사람이라면 이 신호를 그대로 받아들이지 말고 직접 확인하는 게 맞다 — "연결 영업이익 -8.7%"라는 숫자만 보고 리테일 부진으로 오독하지 않으려면 부문별 실적 분해가 필수고, 영업이익과 순이익의 방향이 엇갈린 이유(영업외 손익)도 다음 분기 공시에서 따로 확인해야 할 항목이다. 그룹 재무·IR을 맡고 있다면 이런 구간일수록 연결 영업이익 하나만으로 헤드라인을 잡지 말고 부문별 실적을 분리해 커뮤니케이션하는 편이 오해를 줄인다는 것도 이번 사례가 보여준다.
RIT의 판단으로 더 눈여겨보는 건 면세점의 마진 구조다. 4개 분기 연속 흑자라는 타이틀에 취해 있을 때가 아니다. 영업이익률 2%는 공항 임대료·인건비 부담이 조금만 흔들려도 다시 적자로 돌아설 수 있는 수준이다. DF2라는 새 면적을 얻어서 만든 흑자라면, 다음 임대차 계약 갱신이나 공항 측의 구역 재배정 이슈가 생겼을 때 이 흑자가 얼마나 방어력을 가질지가 주요 확인 지표다. 면세점 MD·카테고리를 다루는 입장에서 보면, DF2 편입이 흑자 전환의 직접적 계기였다는 사실 자체가 아직 수익성이 매장 면적·취급 카테고리 확장에 크게 의존하고 있다는 뜻이다. 신규 구역 확보 없이도 기존 매장에서 이익률을 끌어올릴 수 있는지가 다음 단계의 진짜 시험대라고 본다. 백화점의 외국인 매출 130% 증가는 순수하게 반가운 숫자이지만, 면세점의 흑자 전환은 아직 축하보다는 관찰이 필요한 단계다. 자회사 지누스 쪽도 마찬가지다 — 미국 소비 위축이라는 매크로 요인은 단기간에 풀리기 어려운 만큼, 신규 ODM 수주가 실제 매출로 잡히는 시점까지는 지누스가 계속 연결 실적의 변수로 남을 가능성이 크다는 전제로 하반기 가이던스를 관리해야 한다.
그리고 더현대 서울의 방문국 다변화(중동·중앙아시아까지)는 생각보다 큰 의미가 있다. 중국인 단체관광 의존도가 높았던 예전의 서울 면세·백화점 상권과는 다른 고객 기반이 만들어지고 있다는 뜻이기 때문이다. RIT가 볼 때 이 흐름이 지속된다면, 특정 국가의 정책 변수(비자, 환율, 외교 관계)에 대한 서울 리테일 상권 전체의 민감도가 낮아지는 효과로도 이어질 수 있다. 백화점 MD·점포 운영을 맡고 있다면 지금부터라도 특정 국적에 의존한 프로모션보다, 중국·일본·미국을 넘어 중동·중앙아시아까지 아우르는 다국적 고객 응대 체계(언어, 결제, 세금환급)를 상시 구조로 갖춰두는 게 맞다. 다음 분기엔 이 다변화가 일시적 현상인지, 구조적 변화인지를 방문국별 매출 비중 데이터로 확인해보고 싶다.