트래블리테일 하면 대부분 공항 면세점과 시내 면세점을 떠올린다. 그러나 최근 1~2년 사이 조용히, 그러나 빠르게 몸집을 키운 세 번째 채널이 있다 — 크루즈선 위의 온보드 리테일이다. LVMH의 지분 매각, 메가 크루즈십의 매장 전문화, 중국과 한국의 크루즈 모항 경쟁까지 겹치며 크루즈 리테일은 더 이상 트래블리테일의 곁가지가 아니라 독자적인 전장으로 재평가받고 있다.
스타보드에서 글로벌 트래블 리테일 홀딩스로 — 소유구조의 변화
크루즈 온보드 리테일 시장에서 오랫동안 절대 강자였던 곳은 LVMH 산하의 스타보드 크루즈 서비스다. 100여 척의 크루즈선에서 매장을 운영하며 세계 최대 크루즈 리테일러 지위를 지켜온 회사다. 그런데 2023년 12월, LVMH는 이 사업의 지분 대부분을 플로리다 기반 투자자 짐 기시가 이끄는 투자자 그룹에 매각했다. 스타보드와 온보드 미디어는 이후 새로 설립된 '글로벌 트래블 리테일 홀딩스'라는 합작법인 아래로 편입됐고, LVMH는 소수 주주로만 남았다.
이 거래는 단순한 사업 정리로 읽히지 않는다. 명품 그룹이 크루즈 리테일을 핵심 사업 바깥으로 밀어낸 동시에, 크루즈 산업 자체의 성장성에 베팅한 전문 투자자들이 그 자리를 채웠다는 점에서다. 크루즈 리테일이 이제는 명품 그룹의 부속 채널이 아니라, 그 자체로 독자적인 투자 대상이 됐다는 신호로 볼 수 있다.
메가 크루즈십의 리테일 실험 — 로열캐리비안과 게브루더 하이네만
크루즈 리테일이 진화하고 있다는 것을 가장 선명하게 보여주는 사례는 로열캐리비안의 초대형 크루즈십 '아이콘 오브 더 씨즈'다. 이 배의 리테일 매장은 5·6·8·15층, 4개 데크에 걸쳐 14개 매장으로 구성돼 있다. 향수·화장품·패션·주얼리·주류 같은 전통적인 면세 카테고리 외에도, 전자기기 전문점 '테크샵', 선케어·수영용품을 다루는 '스플래시 스토어', 세면용품·상비약을 취급하는 '헬스 에센셜스 스토어'까지 세분화된 전문 매장을 갖췄다.
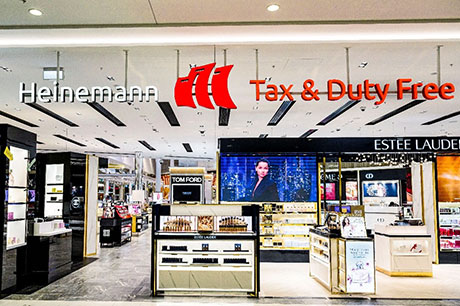
이 매장들은 2023년 9월 로열캐리비안이 함부르크 기반의 트래블리테일 기업 게브루더 하이네만과 맺은 파트너십을 통해 관리된다. 하이네만 아메리카스는 이를 "몰입형 리테일테인먼트 경험"이라고 소개했는데, 실제로 아이콘 오브 더 씨즈의 매장 구성은 공항 면세점에서 통했던 카테고리 킬러 전략 — 향수·주류 대형 매장 옆에 테크·헬스 전문점을 배치하는 방식 — 을 그대로 바다 위로 옮겨온 모양새다. 크루즈선이 "떠다니는 쇼핑몰"로 진화하고 있다는 평가가 나오는 이유다.
왜 크루즈가 트래블리테일의 세 번째 축인가
공항 면세점의 매출 구조는 "환승 체류시간 × 소비 전환율"로 요약된다. 반면 크루즈 리테일은 이와 다른 축 위에서 작동한다 — "다일간 폐쇄형 체류 × 반복 노출"이다. 승객은 짧게는 3박, 길게는 2주 이상을 선상에서 보내며, 그 기간 동안 오프라인 매장이 사실상 유일한 쇼핑 채널이 되는 폐쇄 환경에 놓인다.
공항에서는 승객이 매장을 스쳐 지나가는 한 번의 접점만 존재하지만, 크루즈에서는 같은 매장을 항해 기간 내내 반복적으로 지나치고, 세일 이벤트나 신상품 입고를 여러 날에 걸쳐 접하게 된다. 이 반복 노출 구조 덕분에 크루즈 리테일은 충동구매보다 계획구매·재구매 비중이 높다는 점이 업계에서 꾸준히 언급되는 특징이다. 공항이 순간의 전환율 싸움이라면, 크루즈는 누적 노출의 싸움인 셈이다.
아시아 크루즈 시장의 재편 — 중국의 재부상과 홈포트 경쟁
아시아에서는 중국이 크루즈 시장의 무게중심을 빠르게 되찾고 있다. 2024년은 중국이 팬데믹 이후 크루즈 운항과 모항 운영을 재개한 첫해로, 국내 모항에서만 연간 200만 명 이상의 승객을 처리했다. 중국 최초로 자국에서 건조한 크루즈선 '아도라 매직 시티'를 운영하는 아도라 크루즈는 2025년 상하이발 80여 회 운항을 포함해 170여 개 국제 항로를 운영하며 몸집을 키우고 있다.
여기에 중국여유집단(China Tourism Group) 주도로 4개 국영 크루즈 운영사를 통합한 신설법인 '화하(華夏)'와 그 산하 크루즈 사업부 '스타 크루즈'가 출범해, 약 1만 6천 베드 규모로 아시아 최대 크루즈 운영사 지위를 확보했다. 국가 주도로 크루즈 운영사를 통합하는 흐름은 항공 허브 전략을 국가 단위로 밀어붙이는 중동의 방식과도 닮아 있다 — 규모의 경제를 국가가 직접 설계하는 모델이다.
주목할 점은 하이난의 역외 면세 정책 개편이 크루즈 승객까지 겨냥하고 있다는 사실이다. 2025년 11월부터 시행된 개정안은 항공편뿐 아니라 선박으로 직접 해외로 출국하는 여행객도 하이난 면세 한도(연 10만 위안) 안에 포함시켰다. 하이난이 항공 환승객만이 아니라 크루즈 모항으로서의 역할까지 염두에 두고 제도를 설계하고 있다는 의미다.
한국은 크루즈 리테일의 사각지대인가 — 부산과 제주의 기회
한국도 이 흐름에서 완전히 비켜서 있지는 않다. 부산시는 2026년 '글로벌 크루즈 관광 활성화 추진 전략'을 통해 스스로를 동북아 대표 크루즈 모항으로 육성하겠다는 목표를 내걸었다. 마케팅 다변화, 관광 편의 제고, 콘텐츠 고도화, 재방문 설계라는 4대 전략 아래 럭셔리 크루즈 유치, 오버나잇·모항(플라이 크루즈) 유치, 다회 기항 인센티브, 팸투어까지 구체적인 실행 방안을 준비하고 있다.
제주 역시 제주국제자유도시개발센터(JDC)가 운영하는 면세점을 발판 삼아 크루즈 모항과 연계할 잠재력을 갖고 있다. 다만 현재까지 국내에서 스타보드나 하이네만 수준의 전문 온보드 리테일 콘세션을 따낸 사례는 확인되지 않는다. 부산·제주가 항만 인프라와 모항 유치 전략을 갖추더라도, 배 위에서 벌어지는 소비 — 즉 온보드 리테일 콘세션 — 는 여전히 국내 오퍼레이터에게 미개척 영역으로 남아 있는 셈이다. 실무적으로 보자면, 항만 인프라와 모항 마케팅에만 투자가 몰리고 정작 온보드 리테일이라는 채널 자체는 논의조차 제대로 시작되지 않은 상태다.
공항이 '환승 체류시간'을 소비로 전환하는 싸움이었다면, 크루즈는 '다일간 폐쇄 체류'를 소비로 전환하는 다른 종류의 싸움이다. 중국이 국가 주도로 크루즈 운영사를 통합하고 부산이 모항 유치에 나선 지금, 크루즈 리테일을 공항·시내면세점과 나란히 놓고 봐야 할 시점이 됐다.
✦RIT's Insights
크루즈 리테일의 핵심은 순간의 전환율이 아니라 누적 노출이다 — 짧게는 3박, 길게는 2주 이상 같은 매장을 반복해서 지나치는 폐쇄 환경은 공항 면세점과는 전혀 다른 소비자 행동을 만들어낸다. 가장 아쉬운 대목은 국내 오퍼레이터들의 움직임이 아직 보이지 않는다는 점인데, 아시아 크루즈 모항이 확장되는 지금이 온보드 리테일 콘세션 진입을 검토할 적기인데도 롯데·신라·신세계 어느 곳도 스타보드나 하이네만처럼 전문 자회사나 합작법인을 세워 이 시장에 들어간 사례가 확인되지 않는다. 항만 인프라만 갖추고 정작 배 위의 매대는 해외 사업자에게 통째로 내주는 그림이 되지 않으려면, 부산·제주 지자체와 항만 당국도 모항 유치 전략을 짤 때부터 온보드 리테일 콘세션을 함께 설계해야 한다. 화하·스타 크루즈 통합 이후 조달 구조가 자국 브랜드 우선 배치로 흘러가는지, 하이난 출도경 면세 정책이 크루즈 모항 전략과 어떻게 맞물리는지도 계속 주시할 필요가 있는데, 중국이 규모의 경제를 국가 단위로 설계하는 속도를 감안하면 한국이 온보드 리테일 콘세션 논의를 몇 년 더 미룰수록 따라잡기가 어려워질 수 있다.
출처
- LVMH strikes deal to sell majority stake in cruise retail business (Moodie Davitt Report, 2023-12, 스타보드 크루즈 서비스·온보드 미디어 매각, 짐 기시 주도 투자자 그룹, LVMH 소수 지분 잔류)
- Heinemann confirms allocation of 14 stores aboard Icon of the Seas (TRBusiness, 아이콘 오브 더 씨즈 14개 매장·하이네만 아메리카스 운영 세부내용)
- Adora Magic City's 100th voyage boosts China's cruise... (상하이시 공식 영문 발표, 아도라 매직 시티 2025년 상하이발 170여 개 국제항로 운항)
- China forges world's only state-owned cruise fleet (Seatrade Cruise News, 화하·스타 크루즈 통합, 중국여유집단·코스코·초상국그룹 4개사 1만6천 베드 규모 아시아 최대 크루즈 운영사)
- 关于调整海南离岛旅客免税购物政策的公告 (중국 국무원, 2025-11-01 시행 하이난 출도면세 정책 개편 — 선박·항공편 출국 여행객 연 10만 위안 한도 포함)
- 부산시, 글로벌 크루즈 관광 활성화 전략 본격 추진 (뉴스핌, 2026-04-09, 부산시 2026년 크루즈 모항 육성 4대 전략·12개 세부과제)