LVMH는 루이비통의 매출과 영업이익을 단 한 번도 단독으로 공개한 적이 없다. 루이비통은 디올·셀린느·로에베·펜디·로로피아나·지방시·리모와와 함께 "패션·가죽제품(Fashion & Leather Goods)" 부문 안에 묶여 있다. 그런데 이 부문이 2026년 2분기, 아주 중요한 숫자를 하나 만들어냈다 — 유기적 성장률 +1%. 별것 아닌 숫자처럼 보이지만, 이 부문이 플러스 성장을 기록한 건 7개 분기 만이다. 2023년 정점을 찍은 뒤 2년 가까이 이어지던 조정 국면에, 처음으로 반등의 실마리가 보인 셈이다.
왜 "부문 실적"이 루이비통의 대리 지표인가
이 글의 숫자를 읽기 전에 분명히 해둘 게 있다. 아래에 나오는 "패션·가죽제품 부문" 수치는 루이비통 단독 실적이 아니다. 다만 루이비통과 디올이 이 부문 매출·이익의 절대다수를 차지하는 두 축이라는 건 LVMH도 공개적으로 인정하는 사실이라, 부문 전체의 방향성은 루이비통을 가늠하는 가장 신뢰할 수 있는 공식 지표다.
LVMH 그룹 — 2023년 정점, 2년 연속 조정
먼저 그룹 전체 그림부터 보자.
| 구분 | 2023년 | 2024년 | 2025년 | 3년 변화 |
|---|
| 매출 | €861.5억 | €846.8억 | €808.1억 | -6.2% |
| 매출 증감(유기적) | +13% | +1% | -1% | 성장 둔화 |
| 반복영업이익 | €228.0억 | €195.7억 | €177.6억 | -22.1% |
| 반복영업이익률 | 26.5% | 23.1% | 22.0% | -4.5%포인트 |
| 그룹 귀속 순이익 | €151.7억 | €125.5억 | €108.8억 | -28.3% |
| 잉여현금흐름 | €81.0억 | €104.8억 | €113.3억 | +39.8% |
2023년은 팬데믹 이후 보복소비의 마지막 불꽃이 만든 슈퍼사이클의 정점이었다. 유럽·일본·아시아 기타 지역에서 두 자릿수 성장이 나오며 매출·이익 모두 사상 최대를 찍었다. 그런데 2024년부터는 환율 역풍, 중국 소비자의 구매 지역 이동(중국 본토 대신 유럽·일본에서 구매), 관광 소비 패턴 변화가 겹치며 이익이 매출보다 더 빠르게 줄었다. 흥미로운 대목은 매출·이익이 줄어드는 와중에도 잉여현금흐름은 오히려 3년 내내 늘었다는 점 — 비용과 운전자본을 강하게 관리했다는 신호다.
패션·가죽제품 부문 — 여전히 그룹에서 가장 수익성 높은 사업
| 구분 | 2023년 | 2024년 | 2025년 |
|---|
| 매출 | €421.7억 | €410.6억 | 약 €377.7억 |
| 매출 증감(유기적) | +14% | 보합 | 감소 |
| 반복영업이익 | €168.4억 | €152.3억 | 약 €132.1억 |
| 반복영업이익률 | 39.9% | 37.1% | 약 35.0% |
| LVMH 전체 매출 비중 | 48.9% | 48.5% | 46.7% |
| LVMH 전체 이익 비중 | 73.8% | 77.8% | 약 74.4% |
3년간 이 부문 매출은 약 10.4% 줄었는데, 반복영업이익은 그보다 두 배 넘는 21.5% 줄었다. 환율, 매장·마케팅 투자, 크리에이티브 리뉴얼 비용, 고정비 부담이 겹친 결과다. 그럼에도 2025년 기준 이 부문의 영업이익률은 35.0%로, 그룹 평균(22.0%)의 1.6배에 달한다. 매출 비중은 그룹의 절반이 안 되는데 이익 비중은 그룹의 4분의 3을 넘게 만들어내는 구조 — 루이비통 중심의 브랜드 경제력이 흔들린 게 아니라, 여전히 LVMH를 떠받치는 핵심 엔진이라는 뜻이다.
2026년 2분기 — 7개 분기 만의 플러스 전환
| 구분 | 2025 상반기 | 2026 상반기 | 증감 |
|---|
| LVMH 매출 | €398.1억 | €386.4억 | 보고 -3% / 유기적 +2% |
| 패션·가죽제품 매출 | €191.2억 | €181.5억 | 보고 -5% / 유기적 -1% |
| 패션·가죽제품 반복영업이익 | €66.4억 | €62.0억 | -7% |
| 패션·가죽제품 영업이익률 | 34.7% | 34.1% | -0.6%포인트 |
상반기 숫자만 보면 여전히 역성장이다. 하지만 분기별로 쪼개보면 흐름이 다르다.
| 분기 | 패션·가죽제품 유기적 성장률 |
|---|
| 2026년 1분기 | -2% |
| 2026년 2분기 | +1% |
2분기 매출은 €89.0억으로 보고 기준으로는 전년 동기(€90.1억)보다 낮았지만, 환율·사업범위 효과를 제외한 유기적 기준으로는 +1% — 7개 분기 만의 플러스 전환이다. LVMH 그룹 전체도 2분기 유기적 +3%로, 1분기 +1%보다 성장세이 뚜렷하게 개선됐다.
실적 발표에서 회사 측은 루이비통과 디올 모두 2분기에 성장 영역으로 전환했다고 밝혔다(다만 브랜드별 개별 성장률은 공개하지 않았다). 견인차는 세 가지였다:
- 미국 매출 가속과 일본을 제외한 아시아 지역의 개선
- 루이비통 창립 모노그램 캔버스 130주년 기념 제품군(Monogram Emblème, 역사적 자카드 캔버스) 확대
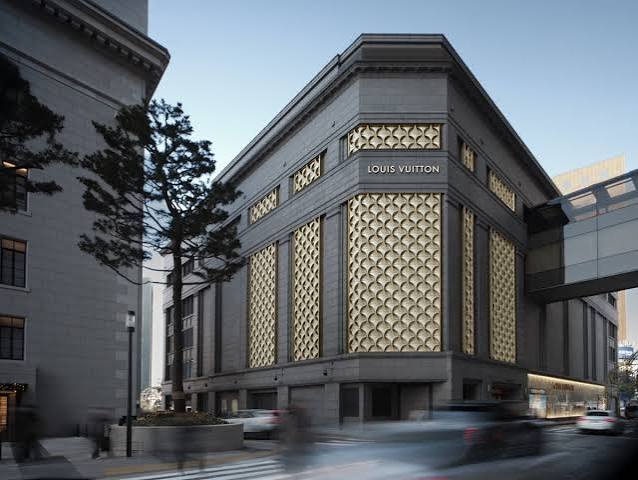
- 베이징·서울 신규 플래그십 매장의 강한 초기 성과 — 특히 서울 매장은 LVMH가 2분기 실적 발표에서 베이징과 나란히 대표 성공 사례로 직접 언급했다
비즈니스 임팩트 — 저점 통과인가, 일시적 반등인가
이번 2분기 숫자를 "본격적인 고성장 복귀"로 읽는 건 성급하다. 내가 이 반등 신호를 볼 때 걸리는 지점은, 딱 한 분기 플러스 전환을 성급하게 추세 전환으로 읽으려는 유혹이다. 상반기 누적으로는 여전히 매출·이익 모두 전년 대비 감소했고, 환율은 이익에 계속 부담으로 작용하고 있다. 다만 세 가지는 분명하다.
첫째, 7분기 연속 역성장 뒤의 첫 플러스 전환이라는 방향성 자체는 의미가 있다. 둘째, 마진이 35% 안팎으로 낮아졌다고는 해도 이는 여전히 명품업계 최상위권 수익성이다 — 매출이 10% 줄어드는 동안에도 가격 결정력은 크게 훼손되지 않았다는 뜻이다. 셋째, 서울이 베이징과 함께 반등의 대표 사례로 거론됐다는 건, 한국 시장이 LVMH 전략 지도에서 단순 판매처가 아니라 브랜드 경험·초고가 고객 전략의 거점으로 격상됐다는 신호다 — 이 부분은 다음 편(루이비통코리아)에서 자세히 다룬다.
✦RIT's Insights
3년 흐름에서 가장 인상적인 건 매출·이익이 함께 줄어드는 와중에도 잉여현금흐름은 오히려 늘었다는 점이다 — 매장 투자와 마케팅비는 유지하면서 재고·운전자본을 강하게 관리했다는 뜻이고, 이런 재무 규율이 이번 반등 시도를 뒷받침하는 체력이다. 1분기 -2%에서 2분기 +1%로의 전환은 연간·반기 누적 숫자만 봐서는 안 보이는 변곡점이라, 분기 단위로 쪼개봐야 잡힌다. 반등의 근거로 신제품이 아니라 "130주년 모노그램 캔버스"라는 헤리티지 자산을 다시 꺼내 들었다는 것도 눈여겨볼 대목이다 — 매출이 꺾인 국면에서 새 라인 확장보다 이미 가진 자산을 다시 살리는 쪽을 택한 전형적인 카드다. 서울이 베이징과 나란히 반등 사례로 언급된 것도 단순한 홍보성 코멘트로 보기는 어렵다 — LVMH 정도의 회사가 특정 국가 매장을 콕 집어 언급하는 일은 흔치 않고, 다음 편에서 다룰 루이비통코리아의 채널 재편을 보면 이 언급이 왜 나왔는지가 더 선명해진다.
출처