세계 최대 면세 사업자 중국국여(CTGDF)가 2026년 상반기 순이익 +19.9% 증가를 발표했다. 하지만 매출은 줄었고, 세전이익은 -20% 감소했다. 골드만삭스는 이 순이익 증가가 "전적으로 세금 감소 효과일 뿐"이라고 잘라 말한다. 숫자 뒤에 숨은 하이난 바우처 의존 구조와 한국 면세업계가 읽어야 할 신호를 짚는다.
세계 최대 면세 사업자 중국국여(China Tourism Group Duty Free Corporation, CTGDF)가 7월 14일 내놓은 2026년 상반기(6월 30일 마감) 예비 실적 헤드라인은 화려하다. 순이익 전년 대비 +19.9% 증가. 그런데 같은 발표에서 매출은 -1.99% 줄었다. 매출이 줄었는데 순이익이 20% 가까이 늘어난 회사 — 상식적으로 이상한 조합이다. 골드만삭스 리서치는 이 발표에 대해 "시장에 긍정적으로 서프라이즈를 줬을 수 있다"면서도, 곧바로 그 이유를 정정했다. 순이익 증가는 "전적으로 세금 비용 감소와 소수주주지분 감소에 따른 것"이며, 영업 개선과는 무관하다는 것이다.
원문 실적표 — 숫자로 보는 상반기
CTGDF가 공시한 예비 실적 표는 다음과 같다 (단위: RMB 만 위안).
항목
당기(2026년 상반기)
전년 동기
증감률(%)
총매출
2,759,172.27
2,815,075.00
-1.99
영업이익
374,154.25
370,798.85
0.90
총이익
374,454.96
366,347.92
2.21
지배주주 순이익
310,648.47
259,975.29
19.49
지배주주 순이익(비경상손익 제외)
307,976.45
259,532.96
18.67
기본주당순이익(RMB)
1.4983
1.2566
19.23
가중평균 순자산수익률(%)
5.46
4.65
0.81%포인트 증가
환산하면 총매출은 CNY275.9억(약 US$40.7억), 지배주주 순이익은 CNY31.0억(약 US$4.58억)이다. 표만 보면 영업이익도 +0.90%, 총이익도 +2.21%로 소폭이나마 플러스다. 문제는 이 숫자들이 분기 단위로 쪼개보면 전혀 다른 그림을 그린다는 데 있다.
핵심 인사이트 — 세전이익은 -20%인데 순이익만 웃었다
골드만삭스가 짚은 균열은 세전이익(EBT)에서 시작한다. 2026년 2분기 EBT는 RMB9.48억으로 전년 동기 대비 -20% 감소했고, 마진율도 8.9%로 전년 2분기(10.4%) 대비 1.6%포인트 하락했다. 그룹 매출 증가율 자체도 2분기 -6%로 꺾였다(1분기는 +1%였다). 즉 실제 영업 현장에서는 수익성이 뚜렷하게 나빠지고 있는데, 최종 순이익 라인에서만 세금 비용 감소와 소수주주지분 축소라는 회계적 요인이 이를 상쇄하고도 남았다는 뜻이다. 상반기 헤드라인 숫자(+19.9%)만 보고 실적을 판단하면 정반대의 결론에 도달하게 되는 구조다.
부문별로 보면 이 균열이 더 선명해진다. 하이난 역외면세점 매출은 2분기 +5% YoY(RMB60억, 약 US$8.86억)를 기록했는데, 이는 2025년 4분기(+19%)·2026년 1분기(+28%)와 비교하면 급격한 둔화다. 골드만삭스는 이를 "정부 바우처 효과가 소멸한 자리에서의 정상화"로 설명한다. 공항·온라인 채널은 -18% YoY로, 1분기(-38%, 골드만삭스 추정)보다는 낙폭이 줄었지만 여전히 마이너스 구간이다. 홍콩·마카오 DFS 인수분 매출이 더해진 뒤에도 이 정도라는 점이 핵심이다.
그나마 총이익률(Gross margin)은 33.9%로 1분기(33.6%) 대비 오히려 소폭 개선됐는데, 회사는 이를 "4–6월 비수기에 과도한 할인을 자제한 가격 정책 규율" 덕분이라고 밝혔다. 할인 경쟁 대신 마진을 지키는 쪽을 택했다는 뜻이다. 공항 1인당 지출액도 RMB80–150(US$11.50–22.16) 수준에서 여러 분기 만에 처음으로 하락세를 멈추고 안정화됐다. 다만 이 안정화는 국제선 여객 증가율 자체가 둔화(2분기 +6% YoY, 1분기 +13%·2025년 4분기 +17% 대비)하는 가운데 나온 것이다. 5–6월 항공료가 중동 분쟁발 유류할증료 여파로 전년 대비 30–40% 뛴 점도 트래픽 둔화의 배경으로 지목된다.
다음 분기는 결국 "바우처를 또 뿌리느냐"에 달렸다
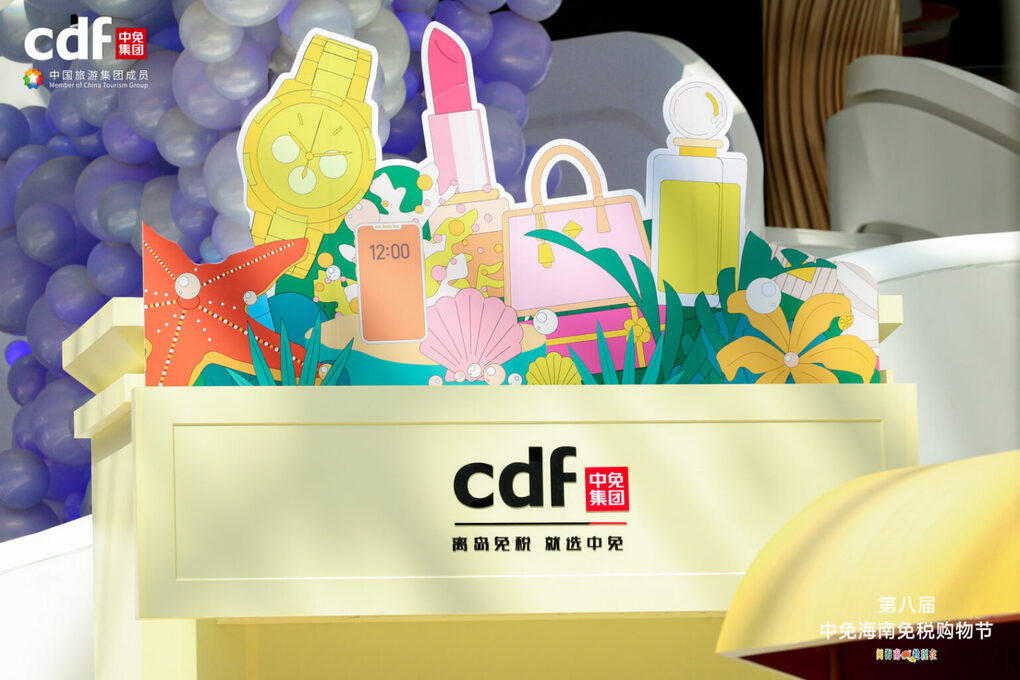
CTGDF는 공시에서 "하이난자유무역항 전역 통관 특별정책과 신규 역외면세정책의 기회를 충분히 활용해 하이난 시장에서의 우위를 지속적으로 공고히 했다"고 자평했다. 실제로 회사는 7월 10일부터 8월 31일까지 하이난 6개 매장에서 47개 면세 카테고리·1,000개 이상 브랜드가 참여하는 '제5회 하이난 국제역외면세쇼핑페스티벌'과 '제8회 cdf 하이난역외면세쇼핑페스티벌'을 동시에 열며 하반기 소비 진작에 나섰다.
하이커우 cdf국제면세쇼핑복합단지에서 열린 '제5회 하이난 국제역외면세쇼핑페스티벌' — 실적 둔화 국면에서도 대규모 소비 진작 캠페인으로 하반기 반등을 노린다
하지만 골드만삭스의 전망은 조심스럽다. 하이난 역외면세 매출 성장률 전망치를 기존 +20%에서 +15%로 하향 조정했고, 하반기 성장률은 +10% YoY로 가정했다. 그러면서 이렇게 못박았다. "H2 26 면세 매출 성장세은 결국 하이난 정부가 작년 말–올해 초처럼 추가 현금 바우처를 다시 지급하느냐에 달려 있다." 소비 심리가 약한 상황에서 실적을 떠받치는 축이 상품력이나 브랜드 경쟁력이 아니라 정부의 재정 지원 여부라는 진단이다. 연말까지 예정된 중국 본토 공항 매장 리뉴얼이 완료되면 다소 숨통이 트일 것으로 회사 측은 기대하고 있다.
한국 면세업계가 읽어야 할 지점
중국국여는 롯데·신라와 세계 면세 시장에서 직접 경쟁하는 압도적 1위 사업자다. 그런 기업조차 "바우처가 끊기면 성장률이 반토막 난다"는 구조적 취약점을 그대로 드러냈다는 사실은 한국 업계에 두 가지를 시사한다.
첫째, 헤드라인 숫자의 함정이다. 국내 면세업계도 최근 분기 실적을 발표할 때 순이익 개선을 앞세우는 경우가 많은데, 그 개선이 영업력 회복에서 온 것인지 일회성 비용 감소·세금 효과에서 온 것인지 구분해서 봐야 한다는 걸 이번 CTGDF 사례가 정확히 보여준다. 둘째, 하이난 모델의 양면성이다. 정부 주도의 대규모 면세 특구가 단기간에 소비를 끌어올릴 수 있다는 건 하이난이 이미 증명했지만, 동시에 그 성장이 지속 가능하려면 결국 정책 지원의 연속성에 기대야 한다는 한계도 같이 보여준다. 국내에서 면세 한도 확대나 규제 완화가 논의될 때, "일회성 부양"과 "구조적 수요 회복"을 구분해서 설계해야 한다는 참고 사례로 삼을 만하다.
이 괴리가 던지는 실무적 숙제도 짚어둘 만하다. 국내 면세 오퍼레이터라면 CTGDF의 EBT -20% 대 순이익 +19.9%라는 이번 괴리를 참고해, 분기 실적을 발표할 때 세전이익·영업이익 추이를 순이익과 함께 공개하는 편이 투자자 신뢰 관리에 유리하다. 정책 담당자에게는 다른 시사점이 있다. 하이난의 정부 바우처 의존형 성장 모델은 단기 소비 진작에는 효과적이지만, 바우처가 끊기는 시점마다 성장률이 급격히 꺾이는 패턴을 반복하고 있어서, 국내에서 면세 제도 개편(교환 규제 완화, 한도 조정 등)을 논의할 때도 이런 '정책 절벽' 리스크를 설계 단계에서부터 감안해야 한다. 애널리스트·투자 담당자 입장에서는 중국 travel retail 섹터 전반의 벨웨더로 CTGDF 실적을 볼 때 하이난 역외면세(정상화 국면)와 공항·온라인 채널(여전히 마이너스)을 분리해서 트래킹하는 게 맞다. 두 채널의 회복 속도가 확연히 다르기 때문이다. 공항 면세 브랜드 쪽은 중국 아웃바운드 국제선 여객 증가율 둔화(+6% YoY)와 항공료 급등이 겹치는 시기라는 점을 감안해, 중국발 트래픽 의존도가 높은 매장은 하반기 객수 기반 매출 계획을 보수적으로 조정할 필요가 있다.
중국국여의 상반기 실적은 숫자를 어디까지 뜯어보느냐에 따라 완전히 다른 이야기가 된다. 헤드라인만 보면 성장하는 회사고, 세전이익까지 보면 압박받는 회사다. 이 간극이 의미하는 건 명확하다 — 회계상 순이익 개선과 실제 영업력 회복은 다른 질문이라는 것, 그리고 하이난이라는 세계 최대 면세 특구조차 정부 바우처 없이는 자력으로 두 자릿수 성장을 지속하기 어렵다는 것이다. 하반기 실적은 결국 하이난성 정부의 재정 결정에 달려 있다.
✦RIT's Insights
가장 눈여겨봐야 할 숫자는 +19.9%가 아니라 -20%다 — 세전이익이 20% 줄었는데 순이익은 20% 가까이 늘었다는 건 회사의 본원적 영업력과 최종 발표 숫자 사이에 세금·소수주주지분이라는 회계적 완충장치가 끼어 있다는 뜻이고, 이런 착시는 중국국여만의 문제가 아니라 성장이 둔화하는 모든 대형 리테일러가 겪는 공통 유혹이다. 국내 면세점들도 실적 발표 시즌마다 순이익 지표를 앞세우는 경향이 있는데, 영업이익·세전이익 추이를 반드시 함께 확인하는 습관이 필요하다는 걸 이번 CTGDF 사례가 정확히 보여준다. 하이난의 바우처 의존 구조는 이미 두 번째 성장 둔화 사이클에 들어섰다고 봐야 하는데, 정부 지원이 끊기면 성장률이 반토막 나는 패턴이 반복된다면 이는 일시적 조정이 아니라 하이난 모델 자체의 구조적 한계로 간주해야 하고, 한국이 면세 제도를 손볼 때도 이걸 남의 나라 사례로 흘려보내지 말고 반면교사로 챙겨야 한다.